
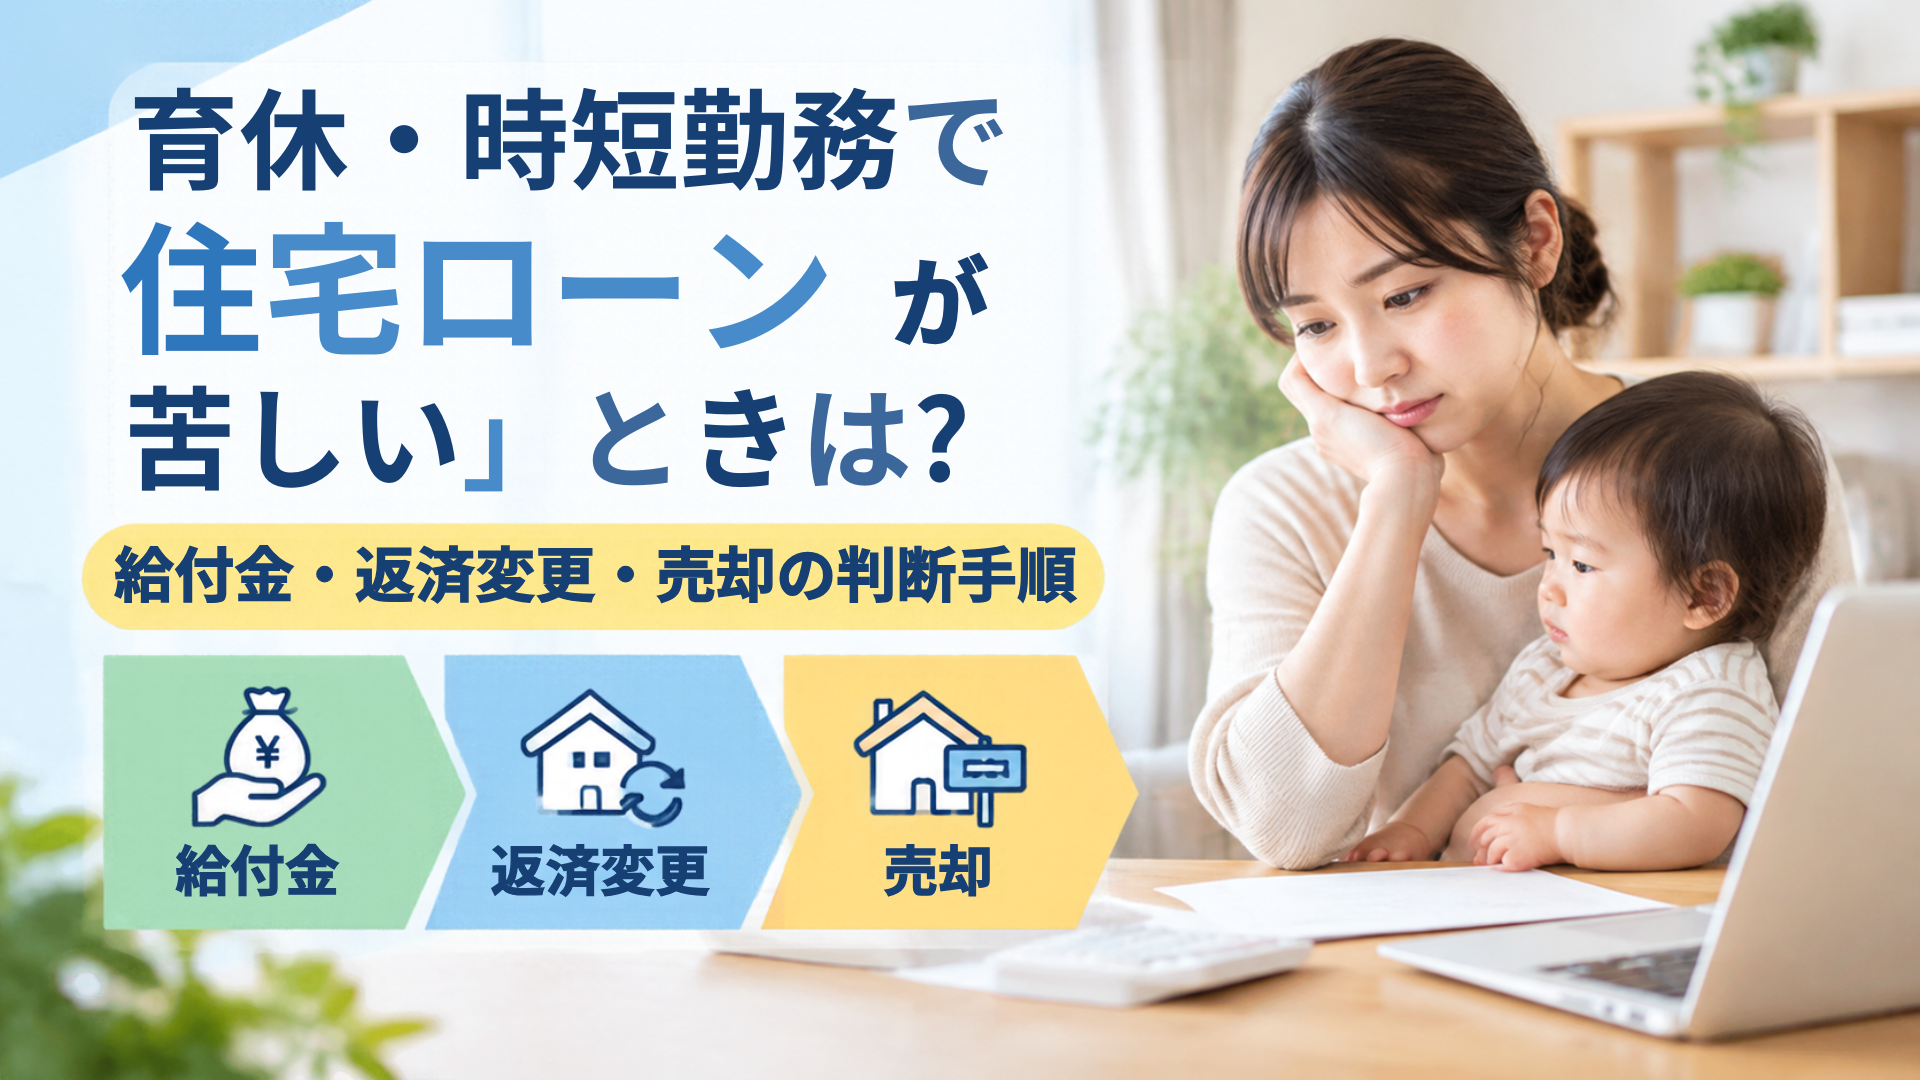
結論からいうと、育休や時短勤務で住宅ローン返済が苦しくなったときは、まず給付金を含めた6〜12か月の家計収支を作り、延滞する前に金融機関へ相談してください。返済条件の変更、借換え、通常売却を比較し、それでも完済できない場合に任意売却を検討する順番が基本です。
- 育児休業給付・育児時短就業給付の対象と入金時期を確認する
- ボーナス返済を含む毎月の住宅費を洗い出す
- 貯蓄が何か月持つかを計算する
- 返済変更は延滞前に金融機関へ相談する
- 売却する場合の手取り額も早めに把握する
育休・時短勤務で住宅ローンが苦しくなる理由
育休や時短勤務では給与が下がる一方、住宅ローン、管理費・修繕積立金、固定資産税などの住居費は原則として変わりません。出産後は日用品、医療、保育などの支出も増えやすく、給付金の初回入金まで時間差が生じる場合もあります。
特にペアローンでは、一方の収入減少が世帯全体の返済余力に直結します。「復職すれば戻る」と考えるだけでなく、復職時期、時短期間、保育料、賞与の変化まで月ごとに整理することが重要です。
利用できる給付を確認する
| 制度 | 主な対象 | 確認ポイント |
|---|---|---|
| 育児休業給付 | 雇用保険の要件を満たして育児休業を取得する人 | 支給要件、支給率、初回入金時期 |
| 出生後休業支援給付 | 一定の要件で出生直後の休業を取得する人 | 夫婦の取得状況など個別要件 |
| 育児時短就業給付 | 2歳未満の子を養育するため時短就業する一定の人 | 原則として時短中賃金の10%相当。ただし賃金水準等で調整あり |
給付には雇用保険の加入期間などの要件があり、全員が同じ金額を受け取れるわけではありません。会社の人事担当またはハローワークへ、対象期間、見込額、申請日、入金予定日を確認しましょう。
最初に作る「6〜12か月の資金表」
手取り給与と給付の見込額を月ごとに並べ、住宅ローン、管理費、税金、保険、生活費、保育料を差し引きます。給付の入金が遅れる月は、受給予定額ではなく実際の入金予定で計算してください。
計算例
育休前の世帯手取りが月48万円、育休・時短中の給与と給付の合計が37万円、住宅関連費が15万円、その他生活費が24万円なら、毎月2万円の赤字です。数字上は小さく見えても、賞与減少、保育料、臨時支出が重なると赤字幅は広がります。貯蓄残高を月間赤字額で割り、「今の状態が何か月続けられるか」を確認しましょう。
住宅ローン対策を比較する
| 選択肢 | 向いている状況 | 注意点 |
|---|---|---|
| 家計の見直し | 一時的で赤字が小さい | 生活維持に必要な支出まで削らない |
| 金融機関へ返済相談 | 復職等で収入回復が見込める | 審査があり、総返済額が増える場合がある |
| 借換え | 諸費用を含めても負担が下がる | 育休・時短中の収入評価は金融機関ごとに異なる |
| 通常売却 | 売却代金でローンを完済できる | 住み替え費用と期限も同時に確認 |
| 任意売却 | 完済できず返済継続も困難 | 債権者の同意が必要。最初の選択肢ではない |
返済条件の変更は延滞前に相談する
住宅金融支援機構では、返済期間の延長、一定期間の返済額軽減、ボーナス返済の変更などの相談例を案内しています。ただし審査があり、希望どおりに変更できるとは限りません。また、これらは民間金融機関の住宅ローンへ一律に適用される制度ではありません。契約先へ直接確認してください。
相談時には、育休・時短の期間、復職予定、給付見込、家計表、現在の貯蓄、希望する返済方法を準備すると話が進みやすくなります。延滞後よりも、延滞前のほうが比較できる選択肢を残しやすくなります。
売却を検討する判断基準
- 給付を含めても毎月の赤字が続く
- 復職時期や収入回復の見通しが立たない
- 半年以内に生活防衛資金が不足する
- 金融機関の返済変更を利用しても改善しない
- 住み替え後の家賃を含めると家計が安定する
売却は「返済ができなくなってから」ではなく、まだ通常売却を選べる段階で手取り額を把握することが大切です。査定価格だけでなく、住宅ローン残高、仲介手数料、登記費用、引越し費用などを差し引いて確認します。
判断の流れ
① 6〜12か月の収支を作る
↓
② 給付と復職後収入を確認する
↓
③ 延滞前に金融機関へ相談する
↓
④ 返済変更・借換え・通常売却を比較する
↓
⑤ 完済できない場合に限り任意売却を相談する
よくある質問
育休に入ると住宅ローン返済は自動で減りますか?
いいえ。返済額は自動では変わりません。変更を希望する場合は契約先へ相談し、審査を受ける必要があります。
育休給付は借換え審査の収入に含まれますか?
評価方法は金融機関によって異なります。復職予定や復職後の給与証明を求められることもあるため、候補先へ事前確認してください。
ボーナス返済を毎月返済へ変更できますか?
金融機関によっては相談できますが、審査や手続きが必要で、必ず変更できるわけではありません。
いつ売却を検討すべきですか?
赤字が継続し、復職後も改善が難しい場合や、生活防衛資金が数か月で尽きる見込みの場合は、延滞前に査定と手取り計算を始めるのが安全です。
任意売却を最初に選ぶべきですか?
いいえ。まず家計整理、金融機関への相談、返済変更、借換え、通常売却を比較します。売却してもローンを完済できず、返済継続も難しい場合の選択肢です。
関連記事
今すぐ売ると決めていなくても、住宅ローン残高と売却費用を差し引いた手取り額が分かれば、返済を続ける場合との比較ができます。
まとめ
育休・時短勤務中の住宅ローン対策は、給付金だけで判断せず、入金時期を含む月別収支で考えることが重要です。家計整理と金融機関への相談を先に行い、返済変更や借換え、通常売却を比較してください。早い段階で売却時の手取りも確認しておくと、家族の生活を守る選択肢を落ち着いて選べます。
確認した一次情報(2026年11月21日確認)
厚生労働省「育児休業等給付について」「育児時短就業給付Q&A」
住宅金融支援機構「返済方法変更」「月々の返済でお困りになったとき」
制度・審査内容は変更される場合があります。最新情報は勤務先、ハローワーク、契約金融機関へご確認ください。