
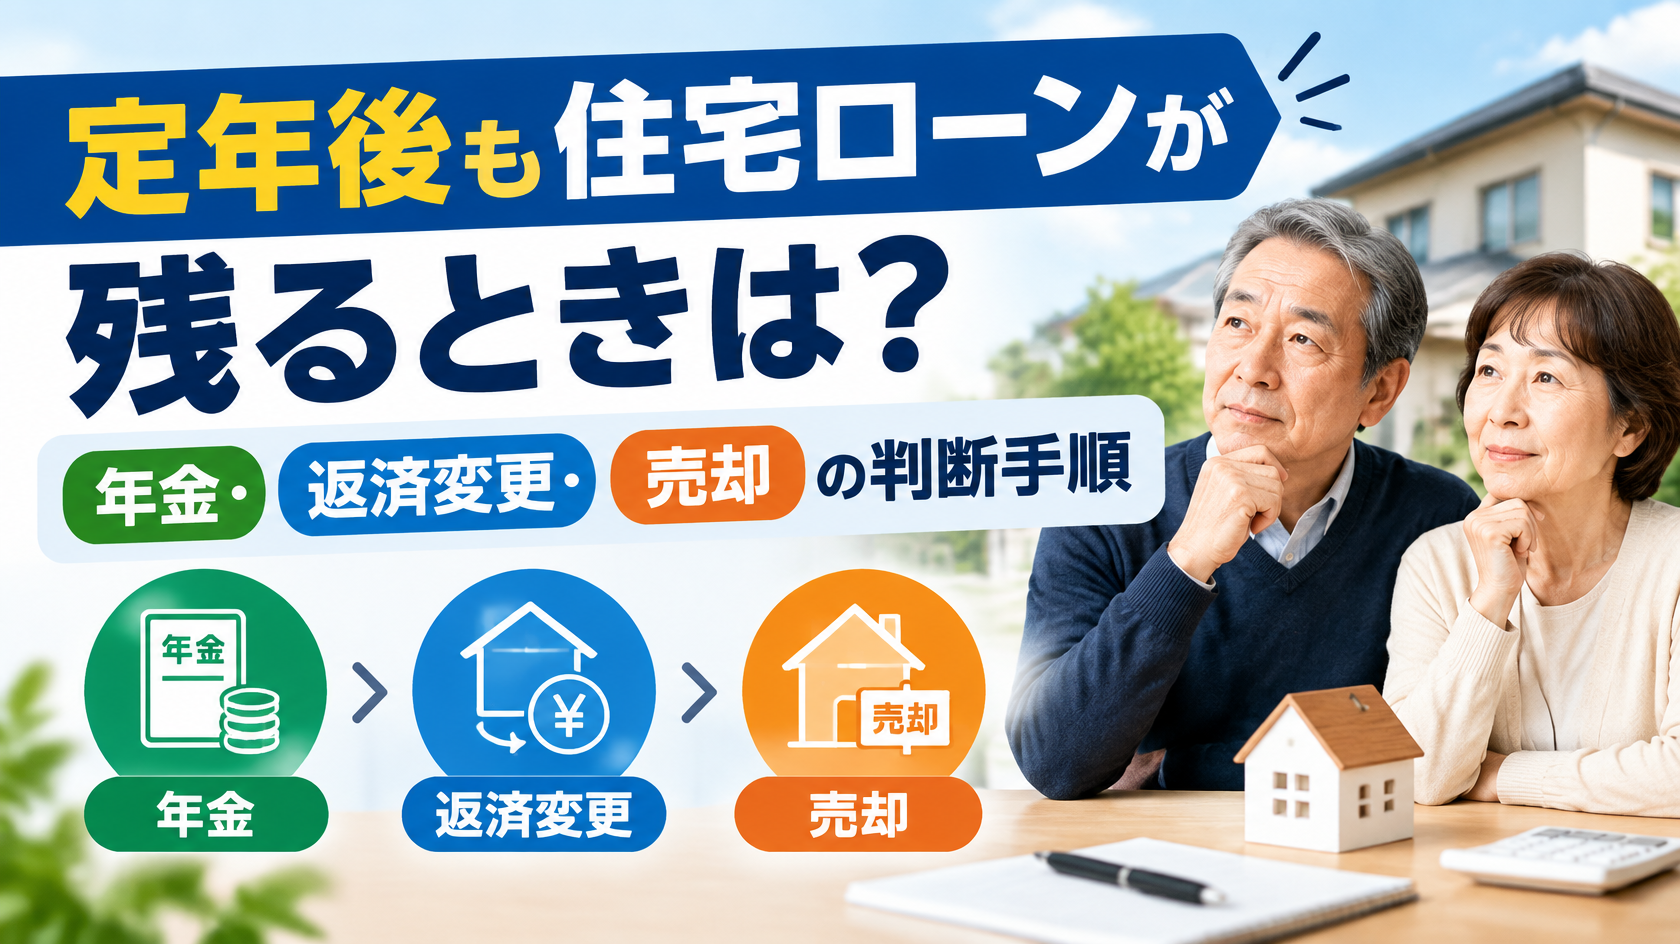
結論:定年後も住宅ローンが残る場合は、退職金ですぐ完済したり、年金を繰り上げたりする前に、住宅ローン残高、完済時年齢、年金見込額、毎月の住宅維持費、自宅を売却した場合の手取りを確認してください。収支が赤字になる見込みなら、滞納前に金融機関へ相談し、返済条件変更と通常売却を比較します。売却代金と自己資金でも完済できず、返済継続も難しい場合に任意売却を検討するのが基本的な順番です。
この記事の要点
- 退職後は「住宅ローン返済額」だけでなく、固定資産税・管理費・修繕積立金・将来の修繕費も含めて家計を確認します。
- 退職金の全額を一括返済に使うと、医療費や介護費、住み替え費用が不足する可能性があります。
- 年金の繰上げ受給は生涯の年金額に影響するため、住宅ローン対策だけで決めないことが重要です。
- 返済条件変更や借換えは、滞納する前のほうが相談の選択肢を確保しやすくなります。
- 自宅の査定額ではなく、売却諸費用とローン残高を差し引いた「手取り」で判断します。
まず確認したい7項目
- 現在の住宅ローン残高
- 毎月返済額とボーナス返済額
- 金利タイプ、次回の金利・返済額見直し時期
- 残存期間と完済時年齢
- ねんきん定期便等で確認した年金見込額
- 退職後も続く固定資産税、管理費、修繕積立金、火災保険料
- 現在の自宅を売却した場合の想定手取り額
マンションでは管理費・修繕積立金が将来増額されることもあります。戸建てでも外壁、屋根、給湯器などの修繕費を見込む必要があります。「ローンを払えるか」ではなく「住み続ける費用を含めても生活できるか」で確認しましょう。
退職後の家計を計算する
最初に次の式で毎月の収支を確認します。
年金・継続雇用収入・その他収入 −(生活費+住宅ローン+住宅維持費+保険・医療費)=毎月の収支
たとえば、夫婦の手取り収入が月28万円、生活費18万円、住宅ローン8万円、管理費等3万円なら、毎月1万円の赤字です。預貯金が600万円あっても、単純計算では50か月で減少します。さらに臨時の医療費や住宅修繕費が重なる可能性があります。
現在は黒字でも、再雇用終了、配偶者の退職、変動金利の上昇、修繕積立金の改定後に赤字になる場合があります。少なくとも「現在」「退職直後」「年金中心になった後」の3段階で試算してください。
退職金で一括返済すべき?
一括返済には利息を減らせる利点がありますが、手元資金を減らしすぎると老後生活が不安定になります。判断するときは次の項目を確認します。
| 確認項目 | 判断のポイント |
|---|---|
| 返済後の預貯金 | 生活費、医療・介護費、住宅修繕費を残せるか |
| 毎月収支 | 完済後に黒字でも固定資産税等を払えるか |
| 今後の住まい | 住み替えや施設入居の初期費用を確保できるか |
| 売却可能額 | 将来売る場合の手取りとローン残高を比較したか |
| 金利 | 一部繰上返済と手元資金の維持も比較したか |
「借金を残したくない」という気持ちだけで全額返済せず、生活防衛資金を残したうえで、一部繰上返済も含めて比較することが大切です。
年金を繰り上げて返済に充てればよい?
老齢基礎年金・老齢厚生年金は原則65歳から受給します。一定の条件で60歳から65歳になるまでの間に繰上げ受給できますが、繰上げた月数に応じて年金額が減額され、その影響は生涯続きます。生年月日や加入状況により扱いが異なるため、日本年金機構の情報とご自身の年金記録を確認してください。
住宅ローン返済だけを理由に繰上げを決めると、完済後の生活費が不足するおそれがあります。金融機関への相談、働き方の見直し、通常売却、住み替えを同時に比較しましょう。
金融機関へ相談できること
- 返済期間の延長
- 一定期間の返済額の軽減
- 元金返済を一時的に抑える方法
- ボーナス返済割合の変更
- 返済日の変更
- 固定・変動など金利タイプの見直し
- 借換えの可否
住宅金融支援機構は、返済が困難になった方に向けて返済方法変更の相談窓口を案内しています。ただし、同機構の変更メニューが民間金融機関の住宅ローンへ一律に適用されるわけではありません。実際の条件、手数料、審査は借入先へ確認してください。
判断フロー:住み続けるか、売却するか
①退職後の月次収支を確認 → 黒字なら将来の金利・修繕費も含めて返済継続を検討。赤字なら②へ。
②金融機関に返済条件変更を相談 → 変更後の収支が安定するなら住み続ける案を検討。なお赤字なら③へ。
③自宅の査定と売却手取りを確認 → 手取りでローンを完済できるなら通常売却と住み替えを比較。完済できない場合は④へ。
④不足額を自己資金で補えるか確認 → 補えるなら通常売却。補えず返済継続も難しい場合は、金融機関・専門家と任意売却を検討します。
選択肢を比較する
| 選択肢 | 向いている状況 | 注意点 |
|---|---|---|
| 返済継続 | 退職後も収支が黒字で予備資金がある | 金利上昇や修繕費も試算する |
| 一部・全額繰上返済 | 返済後も十分な生活資金が残る | 退職金を使い切らない |
| 返済条件変更 | 一時的な収入減で将来回復が見込める | 総返済額が増える場合がある |
| 借換え | 諸費用を含めても改善効果がある | 年齢・収入等の審査がある |
| 通常売却 | 売却代金等でローンを完済できる | 住み替え先と時期を同時に決める |
| 任意売却 | 完済できず返済継続も困難 | 債権者の同意が必要 |
通常売却を早めに検討したい目安
- 年金生活に入ると毎月赤字になる
- 完済年齢が75歳、80歳を超える
- 退職金を使っても生活防衛資金がほとんど残らない
- 管理費・修繕積立金や固定資産税の負担が重い
- 子どもが独立し、現在の家が広すぎる
- 通院や買物の利便性を考えて住み替えたい
- 滞納前に売却条件を整えたい
売却の判断では、査定額そのものではなく、売却価格 − 仲介手数料等の諸費用 − 住宅ローン残高 = 売却後の手取りを確認します。住み替え先の初期費用や引越し費用も忘れずに見込みましょう。
通常売却と任意売却の違い
通常売却は、売却代金や自己資金で住宅ローンを完済し、抵当権を抹消できる売却です。一方、売却代金だけでは完済できず、自己資金でも不足を補えない場合は、債権者の同意を得て任意売却を検討します。任意売却は最初から選ぶ方法ではなく、家計整理、金融機関への相談、通常売却を比較した後の選択肢です。
よくある質問
定年後も住宅ローンを払い続けられますか?
年金や就労収入で住宅維持費を含めた家計が黒字なら、継続できる可能性があります。現在の返済額だけでなく、金利上昇や再雇用終了後も試算してください。
退職金で完済したほうが安心ですか?
利息は減らせますが、手元資金不足のリスクがあります。完済後に生活費、医療・介護費、住宅修繕費、住み替え費用が残るかを確認してください。
返済期間は延長できますか?
金融機関や契約内容により異なり、審査もあります。延長できても総返済額が増える可能性があるため、変更後の返済予定表を確認しましょう。
売却は滞納してから相談すればよいですか?
いいえ。滞納前のほうが通常売却、住み替え、返済条件変更などを比較する時間を確保できます。返済が難しくなる見込みが分かった段階で動くことが重要です。
子どもに家を残したい場合は?
希望だけでなく、ローン残高、維持費、相続人の意向を確認します。家を残すために老後資金が不足すると、結果的に家族の負担になる可能性があります。
まとめ
- ローン残高、完済年齢、年金見込額、住宅維持費を確認する
- 退職金返済・年金繰上げは老後資金への影響も比較する
- 赤字が見込まれるなら滞納前に金融機関へ相談する
- 査定額ではなく売却後の手取りを確認する
- 通常売却で完済できない場合に任意売却を検討する
関連記事
売却を決める前に、売った場合の手取りを確認
定年後の返済を続けるか迷ったら、まず「今売るといくら残るか」を把握すると選択肢を比較しやすくなります。売却価格、ローン残高、諸費用から概算を確認できます。
シミュレーション結果は概算です。実際の売却価格や費用、金融機関との調整内容により異なります。
確認した一次情報
確認日:2026年11月20日。制度や金融機関の対応は変更される場合があります。個別の条件は借入先、年金事務所、税理士・弁護士等の専門家へご確認ください。