
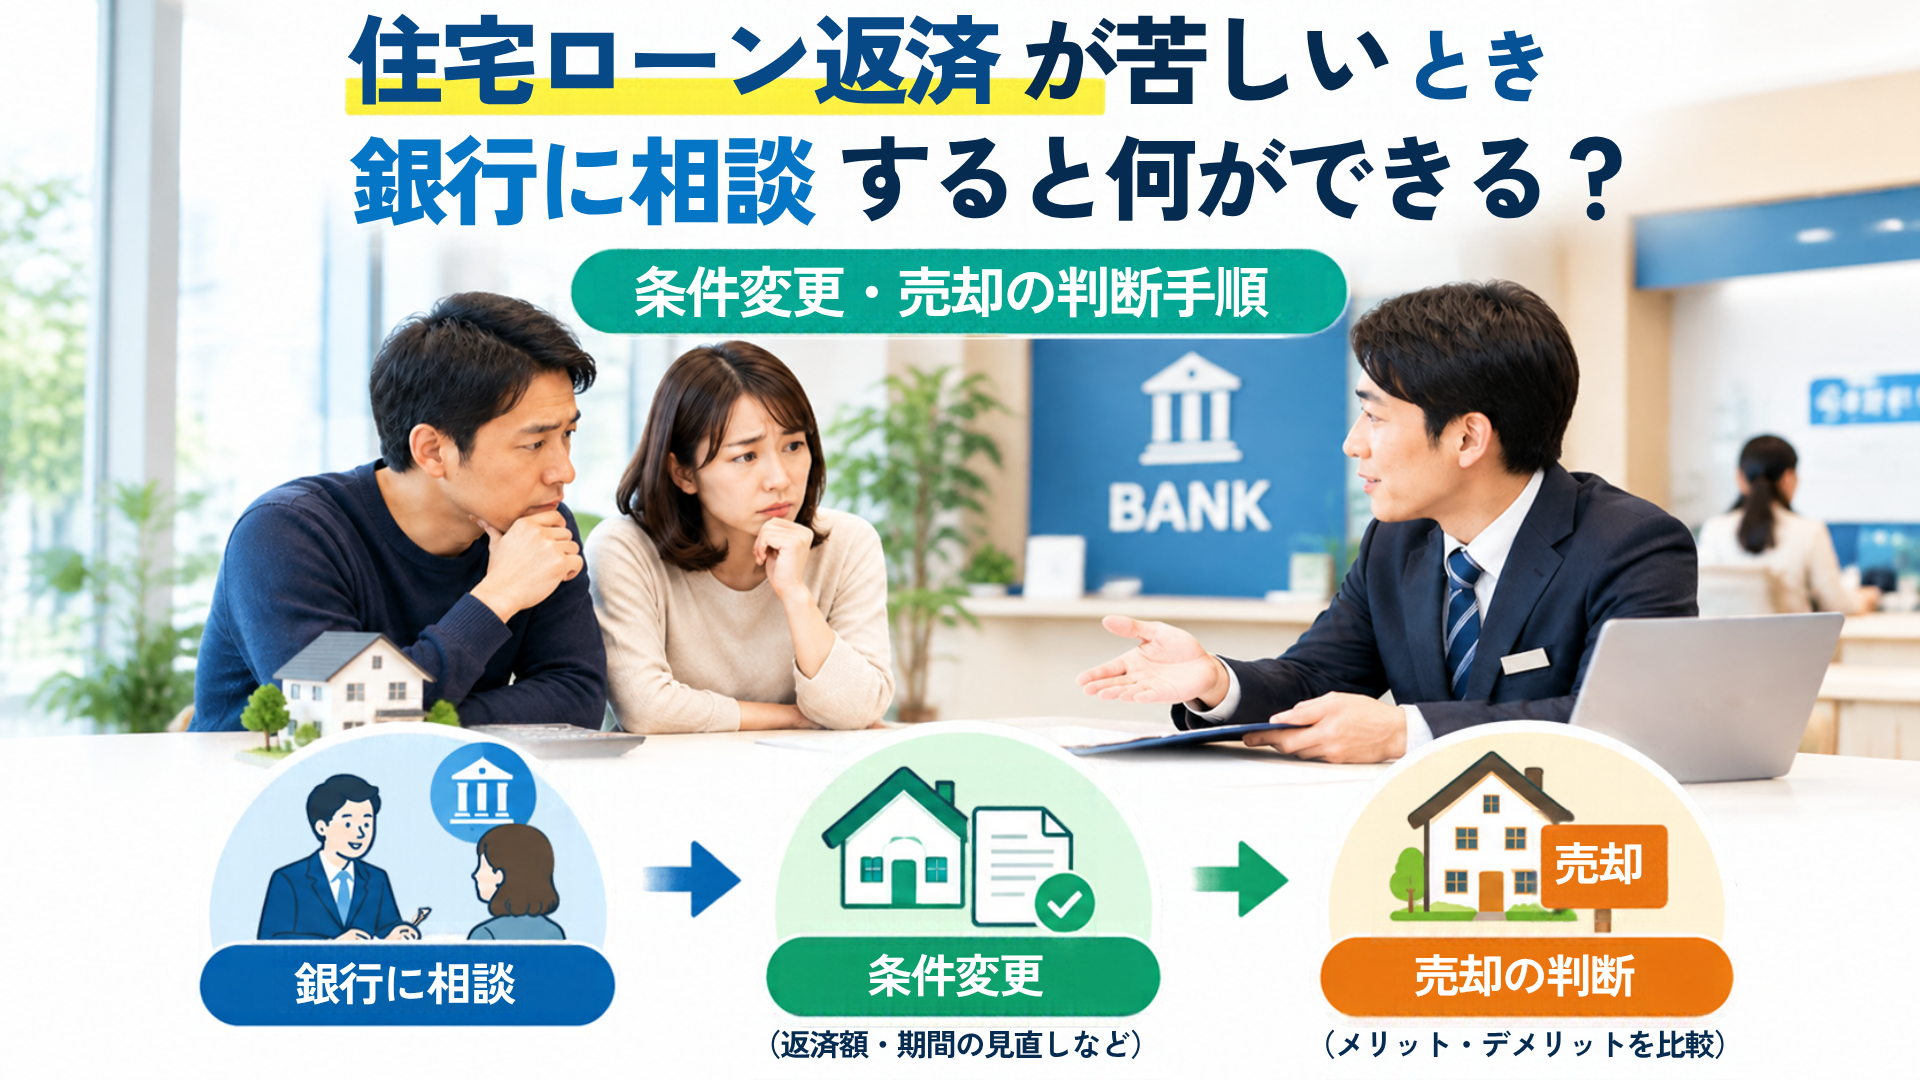
結論:住宅ローンの返済が苦しくなったときは、滞納する前に借入先の金融機関へ相談してください。審査に通れば、返済期間の延長、一定期間の返済額軽減、ボーナス返済の見直しなどが可能な場合があります。
ただし、毎月の返済額が下がっても総返済額が増えることがあり、すべての金融機関・契約で同じ対応を受けられるわけではありません。条件変更後も家計が赤字になる場合は、借換えや通常売却も同時に比較することが重要です。
銀行への相談で検討できる主な方法
| 方法 | 毎月の負担 | 主な注意点 |
|---|---|---|
| 返済期間の延長 | 下がる可能性がある | 利息負担と総返済額が増えやすい |
| 一定期間の返済額軽減 | 一時的に下がる | 軽減期間終了後の返済額を確認する |
| 元金据え置き | 一時的に大きく下がる場合がある | 利息は支払い、元金は減りにくい |
| ボーナス返済の変更 | 賞与月の負担を平準化 | 毎月返済額が増えることがある |
| 返済日の変更 | 資金繰りを合わせやすい | 対応可否は金融機関による |
| 借換え | 金利や返済額が下がる場合がある | 審査・諸費用があり、収入減少後は難しい場合がある |
住宅金融支援機構には、一定の条件を満たす利用者について、返済期間の延長や元金支払いを一時的に休止する仕組みがあります。ただし、これは機構融資等の制度例であり、民間金融機関の住宅ローンへ一律に適用されるものではありません。
相談するなら滞納前がよい理由
返済日に間に合わないと分かってからではなく、「数か月後に厳しくなりそう」という段階で相談するのが基本です。
滞納前であれば、家計の立て直しや条件変更について落ち着いて検討できます。滞納が続いた後では、遅延損害金や信用情報への影響、期限の利益の喪失、保証会社による代位弁済など、問題が複雑になる可能性があります。
金融機関への相談は、返済免除を求める手続きではありません。収入・支出・今後の見通しを共有し、「変更後も返済を継続できる計画」を検討するものです。
相談前に準備したい資料
- 住宅ローン返済予定表と現在の残高
- 給与明細、源泉徴収票、確定申告書
- 預貯金や保険などの資産状況
- 毎月の生活費と他の借入返済額
- 収入減少や退職、病気を確認できる資料
- 今後6~12か月の家計見込み
- 固定資産税、管理費、修繕積立金など住宅保有費
「毎月いくらまでなら継続して払えるか」を説明できる家計表も用意しましょう。
条件変更だけで解決できるかを判断する流れ
↓
滞納前に借入先へ相談
↓
条件変更後の返済額と総返済額を確認
↓
変更後も毎月黒字になるか判断
├ はい:条件変更後の家計を定期確認
└ いいえ:借換え・通常売却・住み替えを比較
↓
売却価格が残債を下回る場合は任意売却も相談
重要なのは、月々の返済額だけで判断しないことです。返済期間を延長すれば当面の負担は軽くなりますが、完済時年齢や総返済額が増える可能性があります。
具体例:返済期間を延ばせば安心とは限らない
例えば、収入減少によって毎月の住宅ローン返済が家計を圧迫している世帯が、返済期間を延長して月額を下げられたとします。
月3万円下がって家計が黒字になるなら、生活再建に役立つ可能性があります。一方、返済額を下げても毎月2万円の赤字が残る場合、預貯金を取り崩すだけで根本的な解決になりません。
この場合は、売却した場合の想定価格、住宅ローン残高、売却費用、売却後の手取りまたは不足額、住み替え後の家賃、保有を続けた場合の税金・管理費・修繕費も比較します。
条件変更・借換え・通常売却・任意売却の違い
| 選択肢 | 向いている状況 | 注意点 |
|---|---|---|
| 条件変更 | 一時的な収入減少で、将来は返済を継続できる | 総返済額が増える場合がある |
| 借換え | 安定収入があり、諸費用を含めても効果がある | 新たな審査が必要 |
| 通常売却 | 査定額でローンと費用を完済できる | 売却後の住まいが必要 |
| 任意売却 | 売却代金だけでは完済できず、債権者との調整が必要 | 債権者の同意が必要 |
任意売却は、返済が不安になった人全員が選ぶ方法ではありません。家計整理、金融機関への相談、借換え、通常売却を比較し、それでも売却代金だけで完済できない場合に検討する選択肢です。
金融機関へ相談すると信用情報に傷がつく?
相談しただけで、直ちに延滞として登録されるわけではありません。ただし、実際の返済状況や条件変更の内容、金融機関の取り扱いは個別に異なります。
「信用情報が不安だから」と相談を避けて滞納する方が、選択肢を狭める可能性があります。契約変更が信用情報や将来の借入れにどう影響するかは、契約前に金融機関へ確認してください。
よくある質問
住宅ローンをまだ滞納していなくても相談できますか?
はい。むしろ滞納前の相談が重要です。数か月後に収支が悪化すると予測できた時点で、借入先へ連絡してください。
返済期間は必ず延長できますか?
必ずではありません。収入、家計、残存期間、完済時年齢、担保状況などを基に金融機関が審査します。
元金を払わず、利息だけにできますか?
住宅金融支援機構では、一定の条件を満たす場合に元金支払いを一時休止できる制度があります。民間ローンで同じ対応が受けられるとは限らないため、借入先への確認が必要です。
返済条件を変更すれば売却しなくて済みますか?
変更後の収支が安定して黒字になるかによります。赤字が残る場合は、通常売却を含めて早めに比較する方が安全です。
売却価格がローン残高より低い場合はどうしますか?
自己資金で不足額を補えるか確認します。補えない場合は、債権者の同意を得て任意売却を検討することがあります。
関連記事
売却した場合の手取りを先に確認する
条件変更後も家計が赤字になる場合に備え、現在の査定価格・ローン残高・売却費用から、売却後に残る金額を確認しておくと判断しやすくなります。
まとめ
- 収入・生活費・他の借入れを一覧にする
- 滞納前に借入先の金融機関へ相談する
- 条件変更後の月額と総返済額を確認する
- 借換えと通常売却も同じ条件で比較する
- 売却しても完済できない場合に任意売却を検討する
返済を続けること自体を目的にせず、住居費を含めた生活全体が長期的に維持できるかで判断することが大切です。
確認した公的情報
公的情報確認日:2026年11月16日。金融機関や契約内容によって利用できる制度・条件は異なります。